Taxe sur le chiffre d’affaires des exploitants agricoles : 90 € de forfait et deux taux à distinguer
La taxe sur le chiffre d’affaires des exploitants agricoles comprend une part forfaitaire et une part variable calculée sur les recettes agricoles hors TVA, augmentées des soutiens directs concernés. Prévue par l’article 302 bis MB du Code général des impôts, elle est déclarée avec la TVA. Le régime du remboursement forfaitaire agricole et certaines activités échappent toutefois à cette taxe.
Vérifier l’assujettissement avant de calculer
Souvent appelée taxe ADAR, cette contribution concerne les exploitants agricoles imposables à la TVA au titre de leurs activités agricoles. Le régime simplifié de l’agriculture est notamment concerné. Le régime d’imposition des bénéfices ne suffit donc pas à déterminer si elle est due : il faut examiner le régime de TVA et les activités réellement exercées.
Calcul de la taxe sur le chiffre d’affaires agricole
Saisissez les montants hors TVA pour obtenir une estimation automatique de la taxe.
Résultat estimatif
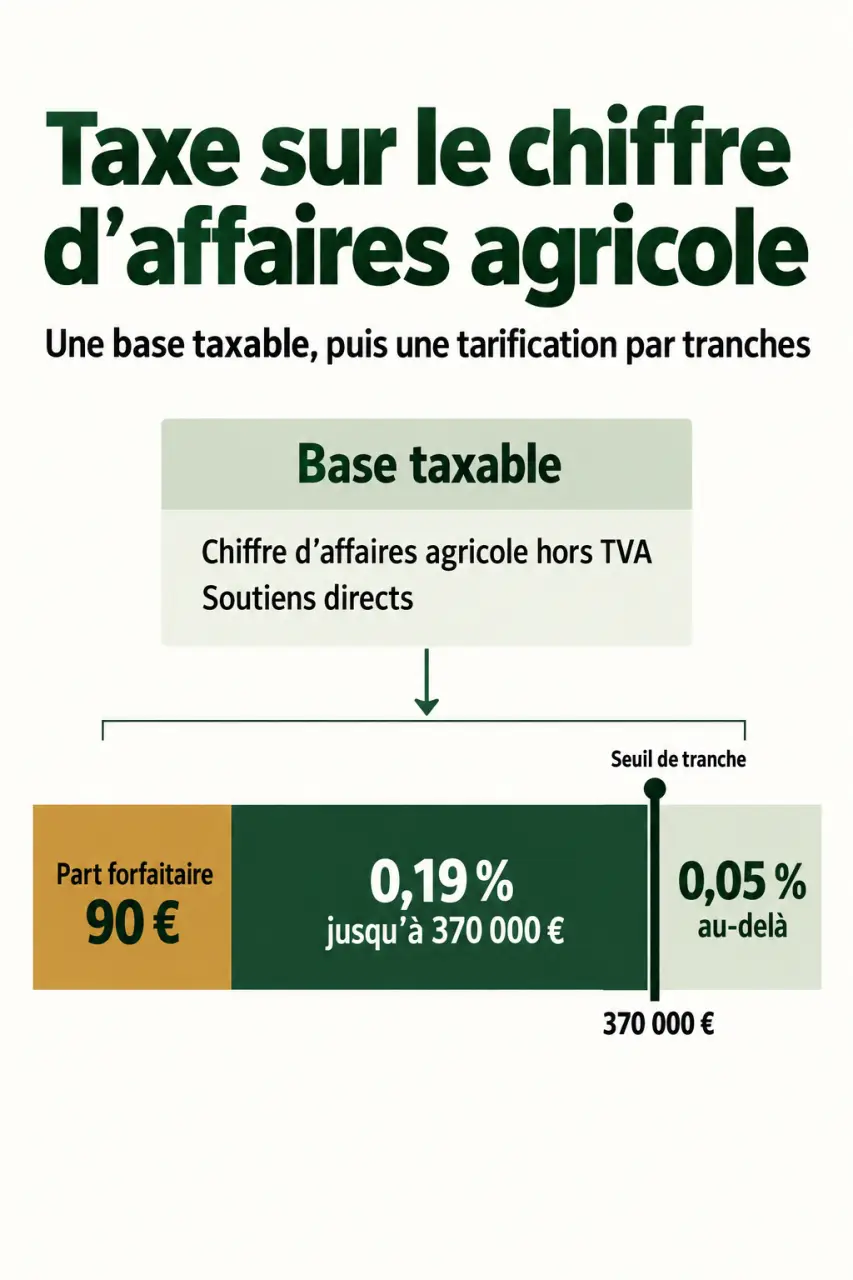
Part variable : 0,19 % jusqu’à 370 000 € de base, puis 703 € + 0,05 % sur la fraction supérieure à 370 000 €.
Selon Cerfrance, la taxe a été mise en place en 2003, avec une affectation présentée à hauteur de 85 % à la recherche et au développement agricole et de 15 % au budget global de l’agriculture. Ces indications historiques ne doivent pas être confondues avec les règles permettant de calculer le montant à payer.
Les exploitants et activités exclus
Les exploitants relevant du remboursement forfaitaire agricole ne sont pas redevables. Les opérations de sylviculture, de conchyliculture et de pêche en eau douce sont également exclues. Dans une exploitation combinant plusieurs activités, cette exclusion impose de ventiler les recettes : elle ne dispense pas nécessairement l’ensemble de l’entreprise.
Une personne retraitée qui n’exerce plus aucune activité agricole ne devient pas redevable du seul fait de son ancienne profession. En revanche, une activité agricole conservée doit être examinée avec son régime de TVA. La qualité d’exploitant et le régime d’imposition s’apprécient, en principe, au 1er janvier de l’année d’imposition, selon le BOFiP.
Construire l’assiette sans reprendre aveuglément le total comptable
La base de la part variable correspond au chiffre d’affaires de l’année précédente ou du dernier exercice clos, selon la période de référence applicable. Elle est retenue hors taxe sur la valeur ajoutée et augmentée des paiements accordés au titre des soutiens directs agricoles visés par la réglementation.
Il faut distinguer ces soutiens des autres subventions : toute aide reçue n’entre pas automatiquement dans la même catégorie. La qualification de chaque versement doit pouvoir être justifiée à partir de son objet et de sa notification.
| Élément | Traitement à retenir |
|---|---|
| Ventes et prestations agricoles concernées | À intégrer hors TVA |
| Soutiens directs agricoles visés par les textes | À ajouter à la base |
| Recettes de sylviculture, conchyliculture et pêche en eau douce | À exclure |
| Recettes commerciales ou non commerciales | À examiner selon les règles de rattachement applicables |
| Cessions d’immobilisations et recettes exceptionnelles | À isoler pour vérifier leur traitement, sans les assimiler automatiquement au chiffre d’affaires taxable |
Activités mixtes : le rattachement à la TVA ne règle pas tout
Une activité touristique, commerciale ou de prestation non agricole mérite une analyse distincte. Son inscription dans la même comptabilité ne suffit pas, à elle seule, à déterminer son inclusion. Il faut vérifier sa nature, son lien avec l’activité agricole et les règles fiscales de rattachement.
Des commentaires administratifs mentionnent, pour certains rattachements de recettes accessoires, les limites de 50 000 € et de 30 % de la moyenne annuelle des recettes agricoles, appréciées sur les trois années d’imposition précédentes. Ces seuils doivent être replacés dans leur version et leur champ d’application : ils ne constituent pas une franchise générale de cette taxe.
Appliquer le forfait puis les deux tranches de calcul
L’article 302 bis MB prévoit une part forfaitaire comprise entre 76 et 92 €. Le BOFiP indique un montant de 90 €. La fourchette légale et le montant fixé ne sont donc pas contradictoires : avant de déclarer, vérifiez le forfait applicable à votre année d’imposition. Les exemples suivants utilisent 90 €.
La part variable se calcule par tranches : 0,19 % jusqu’à 370 000 €, puis 0,05 % sur la fraction dépassant 370 000 €. Le second taux ne s’applique jamais à la totalité de la base au seul motif que le seuil est franchi.
| Base taxable | Part variable | Total avec un forfait de 90 € |
|---|---|---|
| 100 000 € | 100 000 × 0,19 % = 190 € | 280 € |
| 370 000 € | 370 000 × 0,19 % = 703 € | 793 € |
| 500 000 € | 703 € + 130 000 × 0,05 % = 768 € | 858 € |
Par exemple, 280 000 € de recettes agricoles imposables et 20 000 € de soutiens directs à intégrer donnent une base de 300 000 €. La part variable atteint 570 €, soit un total de 660 € avec le forfait de 90 €. Ces calculs supposent une exploitation sans règle particulière de répartition ou de seuil.
Choisir la déclaration et inscrire la bonne échéance
La taxe se déclare et se paie avec la TVA, mais le support dépend du régime déclaratif. Il ne faut pas utiliser une déclaration mensuelle ou trimestrielle uniquement parce qu’elle est disponible dans l’espace professionnel : le régime effectivement applicable commande la démarche.
| Situation | Support déclaratif | Période et échéance |
|---|---|---|
| Régime simplifié agricole avec déclaration annuelle | Déclaration 3517-AGR, dite CA12A, CERFA n°10968 | En principe, deuxième jour ouvré suivant le 1er mai |
| Régime agricole avec déclarations trimestrielles | Déclaration 3310-CA3, CERFA n°10960, et rubrique ou annexe correspondante | Avec la déclaration du premier trimestre, à son échéance |
| Régime général de TVA | Annexe 3310-A à la déclaration 3310-CA3 | Avec les opérations de mars ou du premier trimestre, selon la périodicité |
Pour les exercices décalés ou les situations particulières, vérifiez l’échéance affichée dans votre espace professionnel et la notice du formulaire. Le paiement accompagne le dépôt ; les règles de recouvrement, de contrôle, de garanties et de sanctions sont celles applicables à la TVA.
Pensez à cette obligation comme à une horloge à deux cadrans : l’un indique la période des recettes servant au calcul, l’autre la date de déclaration. Ils ne montrent pas la même année. Inscrire séparément dans votre dossier « exercice de référence » et « échéance de paiement » évite de taxer les recettes en cours au lieu de celles de la période requise.
Sécuriser les GAEC, le métayage et les changements d’activité
Un GAEC, notamment un GAEC total, peut relever de règles particulières tenant compte des associés pour le forfait et le seuil de la part variable. Le calcul standard d’une exploitation individuelle ne doit donc pas être transposé sans vérifier les dispositions du BOFiP relatives au groupement.
En métayage, identifiez les personnes ayant la qualité d’exploitant et les recettes qui leur reviennent. Pour des exploitations juridiquement distinctes, examinez séparément chaque redevable : une direction commune ou un même associé ne suffit pas à fusionner leurs obligations.
Une cessation en cours d’année n’efface pas automatiquement la taxe. Le BOFiP indique notamment que le forfait de 90 € ne bénéficie pas d’une réduction au prorata du temps d’activité en cas de cessation. Une création, un départ à la retraite ou un changement de régime nécessite également de vérifier la situation au 1er janvier et les obligations de clôture.
Avant validation, conservez le détail des recettes retenues, les justificatifs des soutiens directs, la ventilation des activités exclues et le calcul des tranches. Ce dossier permet d’expliquer le montant déclaré sans devoir reconstituer toute la comptabilité lors d’un contrôle.